برنامهریزی برای جمعآوری بودجههای مختلف یکی از چالشهای رایج در مدیریت مالی شخصی یا خانوادگی است. وقتی بودجههای شما از منابع مختلفی مانند حقوق، درآمدهای فرعی، کمکهای مالی یا حتی پساندازهای قبلی تشکیل میشود، هماهنگ کردن این منابع برای برنامهریزی دقیق و مؤثر میتواند دشوار به نظر برسد. اما با روشهای صحیح و ابزارهای مناسب، میتوانید این کار را بهطور سیستماتیک و بدون استرس انجام دهید.
چرا هماهنگی بودجهها مهم است؟
هماهنگی بودجهها به شما کمک میکند تا:
- پیشبینی دقیقتری از درآمد و هزینههای آینده داشته باشید و از مشکلات مالی ناگهانی جلوگیری کنید.
- استفاده بهینهتر از منابع مالی داشته باشید و از هدر رفتن پول جلوگیری کنید.
- هدفهای مالی خود مانند خرید خانه، تحصیل یا بازنشستگی را بهتر مدیریت کنید.
- استرس مالی را کاهش دهید و کنترل بیشتری بر زندگی مالی خود داشته باشید.
چگونه برنامه جمعآوری بودجهها را هماهنگ کنیم؟
۱. دستهبندی منابع مالی
اولین قدم در هماهنگی بودجهها، دستهبندی دقیق منابع درآمدی و هزینههای شما است. برای این کار:
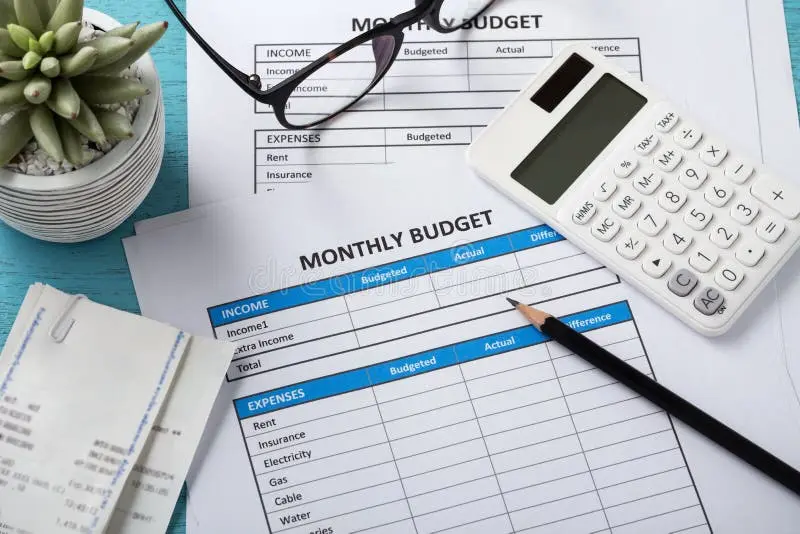
- لیستی از تمام منابع درآمدی خود مانند حقوق ماهانه، درآمدهای فرعی، کمکهای مالی یا درآمدهای سرمایهگذاری تهیه کنید.
- هزینههای ثابت مانند اجاره، قبضها، وامها و هزینههای متغیر مانند خریدهای روزانه را مشخص کنید.
- از ابزارهای مدیریت مالی مانند اکسل، اپلیکیشنهای مالی یا حتی کارتهای یادداشت استفاده کنید تا این اطلاعات را سازماندهی کنید.
۲. تعیین اولویتها
همه هزینهها و درآمدها یک اهمیت برابر ندارند. برخی از هزینهها مانند اجاره یا وامها اجباری هستند و باید اولویت داشته باشند. در حالی که برخی دیگر مانند خریدهای غیرضروری میتوانند به تأخیر افتند. برای هماهنگی بهتر:
- لیستی از هزینههای ضروری و غیرضروری تهیه کنید.
- بودجهای برای هر دسته تعیین کنید و سعی کنید در محدوده تعیینشده بمانید.
- در صورت امکان، بخشی از درآمدهای فرعی را برای هزینههای غیرضروری یا پسانداز اختصاص دهید.
۳. استفاده از ابزارهای مدیریت مالی
ابزارهای مختلفی برای مدیریت بودجه وجود دارند که میتوانند به شما کمک کنند تا برنامههای مالی خود را هماهنگ کنید. برخی از این ابزارها شامل:
- اپلیکیشنهای مدیریت مالی مانند Mint، YNAB یا Wallet که به شما کمک میکنند تا درآمدها و هزینههای خود را ردیابی کنید.
- فایلهای اکسل یا گوگل شیت که میتوانید با استفاده از فرمولها و نمودارها، بودجه خود را تحلیل کنید.
- کارتهای یادداشت یا برنامههای سادهتر برای کسانی که به ابزارهای دیجیتال علاقهای ندارند.
۴. تنظیم برنامههای پرداخت خودکار
یکی از روشهای مؤثر برای هماهنگی بودجهها، استفاده از پرداختهای خودکار است. این روش به شما کمک میکند تا هزینههای ثابت مانند قبضها، وامها یا حتی پساندازها را بهطور خودکار پرداخت کنید و از فراموشی جلوگیری کنید. برای این کار:
- با بانک خود تماس بگیرید و هزینههای ثابت را به صورت خودکار پرداخت کنید.
- از خدمات انتقال پول خودکار مانند ZarinPal یا Shetab برای پرداخت هزینههای متغیر استفاده کنید.
- بخشهایی از درآمد خود را به صورت خودکار به حساب پسانداز منتقل کنید.
۵. بررسی و تنظیم دورهای
هماهنگی بودجهها یک فرآیند مداوم است و نیاز به بررسی و تنظیم دورهای دارد. هر ماه یا هر سه ماه یکبار:
- درآمدها و هزینههای خود را بررسی کنید و در صورت نیاز تغییرات اعمال کنید.
- هدفهای مالی خود را ارزیابی کنید و اگر نیاز به تغییر در اولویتها دارید، آن را انجام دهید.
- از ابزارهای تحلیل مالی استفاده کنید تا بفهمید کجا میتوانید هزینهها را کاهش دهید یا درآمدها را افزایش دهید.
چالشهای رایج و راهحلها
در هنگام هماهنگی بودجهها، ممکن است با چالشهایی مانند:
- نوسان درآمد: اگر درآمد شما ثابت نیست، میتوانید با ایجاد یک فوند پسانداز برای دورههای کم درآمد، این مشکل را حل کنید.
- هزینههای غیرمنتظره: همیشه بخشی از بودجه خود را برای هزینههای غیرمنتظره در نظر بگیرید.
- کمبود انگیزه: هدفهای کوتاهمدت و بلندمدت برای خود تعیین کنید تا انگیزه داشته باشید.
نکات پایانی
هماهنگی برنامه جمعآوری بودجهها نیازمند برنامهریزی دقیق، انضباط و استفاده از ابزارهای مناسب است. با دنبال کردن این روشها، میتوانید کنترل بیشتری بر زندگی مالی خود داشته باشید و از استرسهای مالی جلوگیری کنید. اگر به دنبال راهنماییهای بیشتر در زمینه مدیریت مالی و برنامهریزی بودجه هستید، میتوانید از منابعی مانند چیکار کن استفاده کنید که راهنماییهای مفیدی در این زمینه ارائه میدهد.
مثال عملی
فرض کنید درآمد ماهانه شما از دو منبع تشکیل شده است: حقوق ثابت ۱۰ میلیون تومان و درآمد فرعی ۳ میلیون تومان. هزینههای ثابت شما شامل اجاره ۳ میلیون تومان، قبضها ۱ میلیون تومان و وام ۲ میلیون تومان است. هزینههای متغیر مانند خریدهای روزانه و سرگرمی نیز حدود ۲ میلیون تومان در نظر گرفته شده است. برای هماهنگی این بودجه:
- درآمد کل ماهانه شما ۱۳ میلیون تومان است.
- هزینههای ثابت شما ۶ میلیون تومان است.
- هزینههای متغیر ۲ میلیون تومان.
- باقیمانده ۵ میلیون تومان برای پسانداز یا هزینههای غیرمنتظره باقی میماند.
با تقسیم این بودجه به بخشهای مشخص، میتوانید برنامهریزی دقیقتری داشته باشید و از هدر رفتن پول جلوگیری کنید.