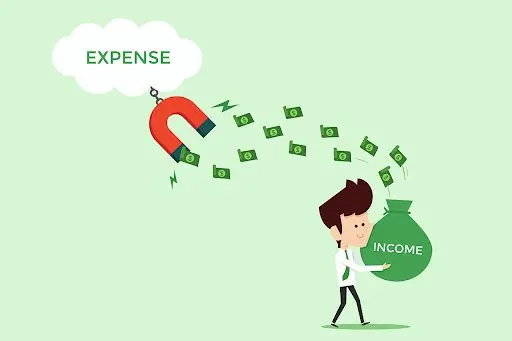
در زندگی روزمره، اغلب هزینههای کوچک به عنوان جزئیات بیاهمیتی در نظر گرفته میشوند. اما واقعیت این است که این هزینههای کوچک، اگر کنترل نشوند، میتوانند در طول زمان به یک باران مالی تبدیل شوند که مدیریت آنها را دشوار میکند. بسیاری از افراد با این مشکل مواجه هستند که در پایان ماه، حس میکنند پولشان به جای صرفهجویی، در هزینههای غیرضروری و کوچک از بین رفته است. چگونه میتوانیم این هزینهها را کنترل کنیم و از فراموشی آنها جلوگیری کنیم؟
چرا هزینههای کوچک مهم هستند؟
هسته مشکل در این است که هزینههای کوچک به نظر میرسند که تأثیر چندانی ندارند. اما اگر به آنها توجه نکنیم، در مدت کوتاهی میتوانند به یک مبلغ قابل توجه تبدیل شوند. برای مثال، خرید یک قهوه در روز، خرید یک بسته آبمیوه یا حتی یک بار خرید غیرضروری از سوپرمارکت، در طول یک ماه میتواند به چندین هزار تومان برسد. این هزینهها به تدریج از بودجه ماهانه کاسته و باعث میشوند که افراد نتوانند برای اهداف بزرگتری مانند خرید خانه، سفر یا حتی صرفهجویی برای آینده خود برنامهریزی کنند.
یکی از دلایل اصلی فراموشی هزینههای کوچک، عدم ثبت دقیق آنها است. بسیاری از افراد فقط هزینههای بزرگ مانند اجاره، آب، برق یا خریدهای اصلی را در نظر میگیرند و هزینههای روزانه را به عنوان جزئیات بیاهمیت نادیده میگیرند. اما این رویکرد میتواند در طول زمان به یک مشکل بزرگ تبدیل شود.
چگونه میتوان هزینههای کوچک را کنترل کرد؟
کنترل هزینههای کوچک نیازمند برنامهریزی و آگاهی است. اولین قدم این است که تمام هزینههای روزانه را ثبت کنید، حتی اگر به نظر کوچک و بیاهمیت برسند. این کار میتواند با استفاده از یک دفترچه یادداشت، اپلیکیشنهای مالی یا حتی یک فایل اکسل ساده انجام شود. ثبت دقیق هزینهها به شما کمک میکند تا در پایان ماه، یک تصویر کلی از مصرف مالی خود داشته باشید و بتوانید نقاط ضعف را شناسایی کنید.
یکی از روشهای مؤثر برای کنترل هزینههای کوچک، استفاده از روش “پنجاه درصد” است. در این روش، شما پس از دریافت حقوق، ۵۰ درصد از درآمد خود را برای هزینههای ضروری مانند اجاره، آب، برق و غذا اختصاص میدهید. سپس ۳۰ درصد برای هزینههای اختیاری مانند خریدهای شخصی، سرگرمی و هزینههای غیرضروری در نظر میگیرید و باقیمانده را برای صرفهجویی یا پرداخت بدهیها استفاده میکنید. این روش به شما کمک میکند تا هزینههای کوچک را در دستهبندی هزینههای اختیاری قرار دهید و از مصرف بیش از حد آنها جلوگیری کنید.
همچنین، میتوانید از روش “پنجرههای زمانی” استفاده کنید. این روش شامل تقسیم بودجه ماهانه به چندین بخش کوچکتر در طول ماه است. برای مثال، اگر بودجه ماهانه شما ۱۰ میلیون تومان است، میتوانید هر هفته ۲ میلیون تومان برای هزینههای روزانه در نظر بگیرید. این روش به شما کمک میکند تا هزینههای روزانه را کنترل کنید و از مصرف بیش از حد جلوگیری کنید.
استراتژیهای عملی برای کاهش هزینههای کوچک
یکی از بهترین راهها برای کاهش هزینههای کوچک، برنامهریزی قبل از خرید است. قبل از خرید هر چیزی، حتی اگر به نظر کوچک و بیاهمیت باشد، سعی کنید چند دقیقه فکر کنید و بپرسید که آیا واقعاً به آن نیاز دارید یا خیر. این کار به شما کمک میکند تا از خریدهای غیرضروری جلوگیری کنید و هزینههای خود را کاهش دهید.
همچنین، میتوانید از روش “انتظار” استفاده کنید. قبل از خرید هر چیزی، به خودتان زمان دهید تا تصمیم بگیرید. برای مثال، اگر میخواهید یک محصول جدید بخرید، سعی کنید یک هفته صبر کنید و ببینید آیا هنوز به آن نیاز دارید یا خیر. این روش به شما کمک میکند تا از خریدهای عجولانه و غیرضروری جلوگیری کنید.
استفاده از کارتهای نقدی یا پول نقد نیز میتواند کمک زیادی کند. وقتی پول نقد در دست دارید، بیشتر به هزینههای خود توجه میکنید و کمتر هزینههای غیرضروری میکنید. همچنین، میتوانید از روش “پول نقد برای هزینههای روزانه” استفاده کنید و برای خریدهای بزرگتر از کارت بانکی استفاده کنید.
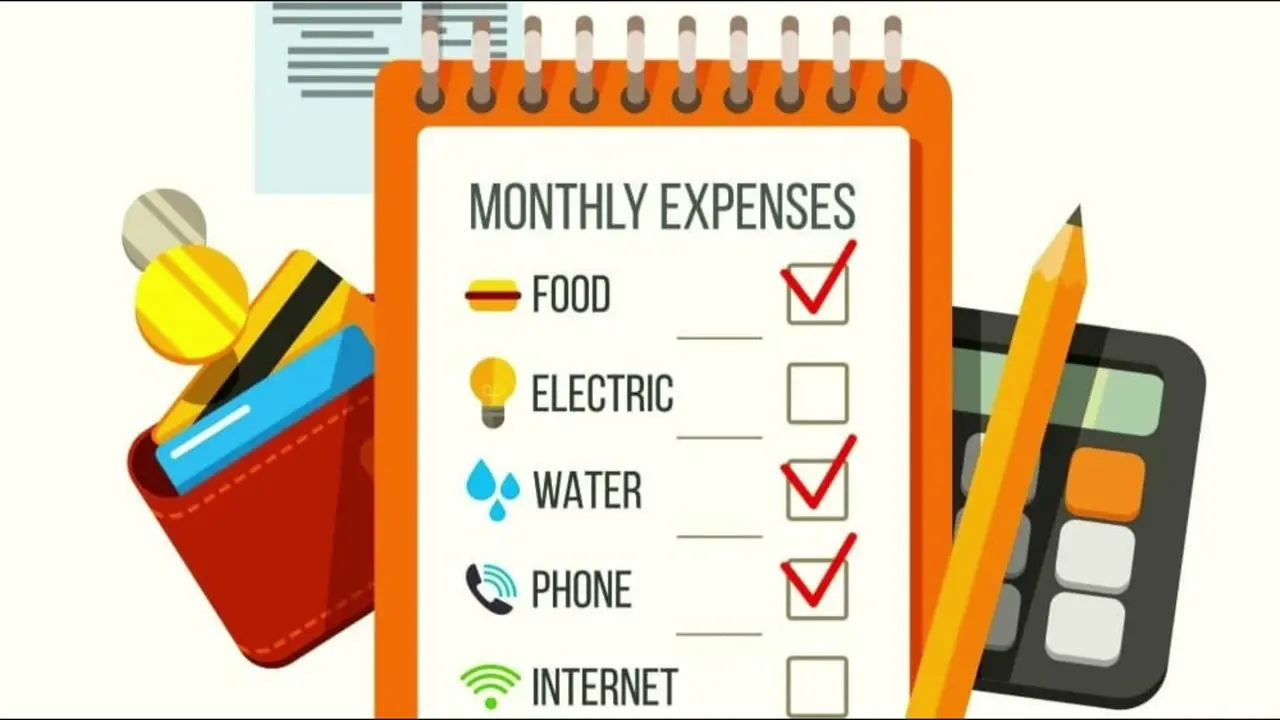
استفاده از فناوری برای کنترل هزینهها
در دنیای امروزی، استفاده از اپلیکیشنها و نرمافزارهای مالی میتواند بسیار کمککننده باشد. بسیاری از اپلیکیشنها وجود دارند که به شما کمک میکنند تا هزینههای خود را ثبت، تحلیل و کنترل کنید. این اپلیکیشنها میتوانند گزارشهای مفیدی ارائه دهند و به شما کمک کنند تا نقاط ضعف مالی خود را شناسایی کنید.
یکی از مزایای استفاده از این اپلیکیشنها این است که شما میتوانید هزینههای خود را به صورت خودکار ثبت کنید. برای مثال، اگر از کارت بانکی استفاده میکنید، بسیاری از این اپلیکیشنها میتوانند تراکنشهای شما را به صورت خودکار ثبت کنند و شما را از هزینههای غیرضروری آگاه کنند.
همچنین، میتوانید از روش “هشدارهای مالی” استفاده کنید. بسیاری از اپلیکیشنها امکان تنظیم هشدارهای مالی را دارند. برای مثال، اگر هزینههای شما در یک دستهبندی خاص از حد مشخص شده بیشتر شود، اپلیکیشن میتواند به شما هشدار دهد و شما را از مصرف بیش از حد آگاه کند.
آگاهی و تغییر عادتها
در نهایت، کنترل هزینههای کوچک نیازمند تغییر عادتها و آگاهی بیشتر است. شما باید به خودتان یاد دهید که هر هزینهای، چه کوچک چه بزرگ، اهمیت دارد و باید با دقت کنترل شود. این کار نیازمند تمرین و صبر است، اما با گذشت زمان، شما خواهید دید که چگونه میتوانید هزینههای خود را بهتر کنترل کنید و برای آینده خود برنامهریزی کنید.
یکی از بهترین راهها برای افزایش آگاهی مالی، خواندن کتابها و مقالات مرتبط با مدیریت مالی است. همچنین، میتوانید از مشاوران مالی استفاده کنید تا به شما کمک کنند تا هزینههای خود را بهتر کنترل کنید و برای آینده برنامهریزی کنید.
در پایان، باید به این نکته توجه داشته باشید که کنترل هزینههای کوچک یک فرآیند مداوم است. شما باید همیشه به هزینههای خود توجه داشته باشید و سعی کنید با تغییرات کوچک، به بهبود مالی خود کمک کنید. اگر به دنبال راهنماییهای بیشتر در زمینه مدیریت مالی و کنترل هزینهها هستید، میتوانید از مقالات و راهنماییهای موجود در چیکار کن استفاده کنید.