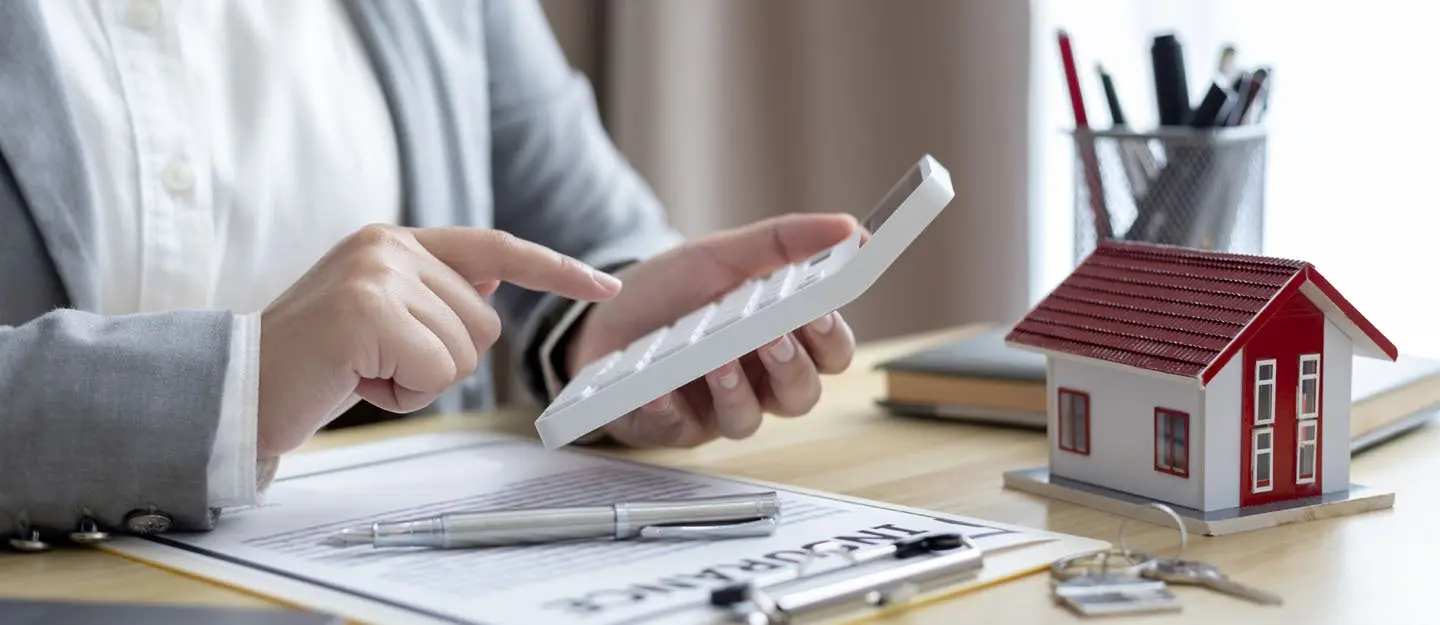
سرمایهگذاری در بازار مسکن همواره یکی از موضوعات داغ و بحثبرانگیز میان سرمایهگذاران و افراد عادی بوده است. بسیاری از مردم با این سوال مواجه هستند که آیا خرید ملک برای سرمایهگذاری مناسب است یا خیر؟ این سوال بهویژه در شرایط اقتصادی نوساندار و تغییرات بازار املاک، اهمیت دوچندان پیدا میکند. در این مقاله، به بررسی مزایا و معایب سرمایهگذاری در مسکن، عوامل مؤثر بر این تصمیم و راهکارهایی برای سرمایهگذاری هوشمندانه میپردازیم تا بتوانید با آگاهی کامل به این تصمیم مهم بپردازید.
چرا سرمایهگذاری در مسکن?
سرمایهگذاری در مسکن یکی از قدیمیترین و رایجترین روشهای سرمایهگذاری در جهان است. دلایل متعددی وجود دارد که افراد را به سمت خرید ملک برای سرمایهگذاری میکشاند:
- ثبات نسبی: بازار مسکن در مقایسه با سایر بازارهای مالی مانند بورس، کمتر تحت تأثیر نوسانات روزانه قرار میگیرد و میتواند یک سرمایهگذاری پایدارتر باشد.
- ارزش افزایشیافته: در طول زمان، ارزش ملکها به دلیل افزایش جمعیت، توسعه شهری و تغییرات اقتصادی، معمولاً افزایش مییابد.
- درآمد منظم: ملک میتواند منبع درآمد منظمی از طریق اجارهبها باشد، که میتواند هزینههای نگهداری و قرضه را پوشش دهد و حتی سود باقی بگذارد.
- کالا فیزیکی: ملک یک دارایی فیزیکی است که میتوان آن را مشاهده و کنترل کرد، در حالی که سرمایهگذاری در بازارهای مالی مانند بورس یا ارز، وابسته به عوامل غیرقابل کنترل است.
با این حال، سرمایهگذاری در مسکن بدون درک کامل عوامل مؤثر و ریسکهای احتمالی، میتواند به شکست منجر شود. بنابراین، قبل از هر تصمیم، باید به تحلیل دقیق بازار و شرایط شخصی خود بپردازید.
مزایا و معایب سرمایهگذاری در مسکن
هر سرمایهگذاری مزایا و معایبی دارد و سرمایهگذاری در مسکن نیز از این قاعده مستثنی نیست. در ادامه به بررسی برخی از این مزایا و معایب میپردازیم:
مزایا:
- پایایی: ملک در طول زمان ارزش خود را حفظ میکند و حتی در شرایط اقتصادی سخت، میتواند یک سرمایهگذاری مطمئن باشد.
- تنوع: میتوانید با خرید ملکهای مختلف در مناطق مختلف، پرتفوی سرمایهگذاری خود را متنوع کنید و ریسک را کاهش دهید.
- امکان استفاده شخصی: اگر در آینده نیاز به خانه یا دفتر کاری داشته باشید، ملک سرمایهگذاری شده میتواند به شما کمک کند.
- امکان استفاده از اهرم مالی: با استفاده از وام مسکن، میتوانید با سرمایه اولیه کمتری، ملک خریداری کنید و سود بیشتری کسب کنید.
معایب:
- سرمایهگذاری اولیه بالا: خرید ملک نیاز به سرمایه اولیه زیادی دارد و بسیاری از افراد نمیتوانند به راحتی این سرمایه را فراهم کنند.
- مخاطرات بازار: بازار مسکن تحت تأثیر عوامل اقتصادی، سیاسی و اجتماعی قرار میگیرد و ممکن است در برخی شرایط، ارزش ملک کاهش یابد.
- هزینههای نگهداری: خرید ملک تنها هزینه اولیه نیست؛ هزینههای نگهداری، تعمیرات، مالیات و بیمه نیز باید در نظر گرفته شوند.
- مایع نبودن: در صورت نیاز به پول نقد، فروش ملک ممکن است زمانبر باشد و نمیتوانید به سرعت به سرمایه خود دسترسی داشته باشید.
با توجه به این مزایا و معایب، باید تصمیم بگیرید که آیا سرمایهگذاری در مسکن با شرایط و اهداف شما همخوانی دارد یا خیر.
عوامل مؤثر در سرمایهگذاری در مسکن
قبل از خرید ملک برای سرمایهگذاری، باید به چندین عامل کلیدی توجه کنید:
1. موقعیت جغرافیایی
موقعیت ملک یکی از مهمترین عوامل در تعیین ارزش و سودآوری آن است. خرید ملک در مناطق پرتراکم، نزدیک به مراکز تجاری، آموزشی و حملونقل عمومی، معمولاً سودآورتر است. همچنین، مناطق در حال توسعه و پروژههای عمرانی جدید میتوانند فرصتهای سرمایهگذاری خوبی فراهم کنند.
2. وضعیت اقتصادی و بازار
تحلیل وضعیت اقتصادی کشور و منطقه، نرخ بهره، تورم و روند بازار مسکن، بسیار مهم است. در شرایطی که نرخ بهره پایین است، خرید ملک با استفاده از وام میتواند جذابتر باشد. همچنین، بررسی روند قیمت ملک در منطقه مورد نظر، میتواند به شما کمک کند تا تصمیم بهتری بگیرید.
3. نیاز به نقدینگی
اگر نیاز به پول نقد در کوتاهمدت دارید، سرمایهگذاری در مسکن ممکن است مناسب نباشد، زیرا فروش ملک زمانبر است. اما اگر سرمایهگذاری بلندمدت در نظر دارید، ملک میتواند یک انتخاب خوبی باشد.
4. هزینههای مرتبط
هزینههای خرید، نگهداری، تعمیرات، مالیات و بیمه ملک باید در نظر گرفته شوند. همچنین، هزینههای مربوط به اجارهبها، اگر قصد دارید ملک را اجاره دهید، باید محاسبه شوند. این هزینهها میتوانند تأثیر زیادی بر سودآوری ملک داشته باشند.
با توجه به این عوامل، میتوانید تصمیم بهتری در مورد سرمایهگذاری در مسکن بگیرید. همچنین، مشاوره با کارشناسان املاک و مالی میتواند به شما کمک کند تا ریسکهای احتمالی را کاهش دهید.
راهکارهای سرمایهگذاری هوشمندانه در مسکن
اگر تصمیم به سرمایهگذاری در مسکن گرفتهاید، باید راهکارهایی برای سرمایهگذاری هوشمندانه در نظر بگیرید:
1. تنوع در پرتفوی سرمایهگذاری
تنوع در پرتفوی سرمایهگذاری، ریسک را کاهش میدهد. میتوانید با خرید ملکهای مختلف در مناطق مختلف، یا حتی سرمایهگذاری در سایر داراییها مانند بورس یا ارز، پرتفوی خود را متنوع کنید.
2. استفاده از وام مسکن
استفاده از وام مسکن میتواند به شما کمک کند تا با سرمایه اولیه کمتری، ملک خریداری کنید. با این حال، باید به نرخ بهره و شرایط بازپرداخت وام توجه کنید و اطمینان حاصل کنید که میتوانید قرضه را به موقع پرداخت کنید.
3. بررسی دقیق بازار
قبل از خرید ملک، باید به بررسی دقیق بازار بپردازید. این شامل تحلیل روند قیمت ملک در منطقه مورد نظر، بررسی پروژههای عمرانی جدید، و شناخت نیازهای بازار است. همچنین، مشاوره با کارشناسان املاک میتواند به شما کمک کند.
4. مدیریت هزینهها
مدیریت هزینههای مرتبط با ملک، از جمله هزینههای نگهداری، تعمیرات و مالیات، بسیار مهم است. همچنین، اگر قصد دارید ملک را اجاره دهید، باید هزینههای مربوط به اجارهبها و مدیریت ملک را در نظر بگیرید.
5. سرمایهگذاری بلندمدت
سرمایهگذاری در مسکن معمولاً یک سرمایهگذاری بلندمدت است. بنابراین، باید صبر داشته باشید و به دنبال سود کوتاهمدت نباشید. در طول زمان، ارزش ملک افزایش مییابد و میتوانید سود بیشتری کسب کنید.
با توجه به این راهکارها، میتوانید سرمایهگذاری هوشمندانهای در بازار مسکن داشته باشید و ریسکهای احتمالی را کاهش دهید.
نکات پایانی
سرمایهگذاری در مسکن میتواند یک انتخاب خوبی برای افرادی باشد که به دنبال سرمایهگذاری پایدار و بلندمدت هستند. با این حال، این سرمایهگذاری بدون تحلیل دقیق بازار و درک کامل ریسکها، میتواند به شکست منجر شود. بنابراین، قبل از خرید ملک، باید به بررسی عوامل مؤثر، مزایا و معایب سرمایهگذاری در مسکن بپردازید و راهکارهای هوشمندانه را در نظر بگیرید.
اگر به دنبال اطلاعات بیشتر در مورد سرمایهگذاری در بازارهای مختلف هستید، میتوانید از مقالات و راهنماهای موجود در چیکار کن استفاده کنید. این منابع میتوانند به شما کمک کنند تا با آگاهی کامل به سرمایهگذاری بپردازید و تصمیمات بهتری بگیرید.