برنامهریزی مالی یکی از مهمترین اقداماتی است که میتوانید برای آینده خود و خانوادهتان انجام دهید. این فرآیند به شما کمک میکند تا کنترل بهتری بر درآمدها و هزینههای خود داشته باشید، اهداف مالی خود را مشخص کنید و برای آینده آماده شوید. اما چگونه باید شروع کرد؟ چه گامهایی باید دنبال کنید؟ در این مقاله، به بررسی مراحل برنامهریزی مالی میپردازیم و راهنماییهای عملی ارائه میدهیم تا بتوانید با اطمینان بیشتری به سوی آینده مالی خود حرکت کنید.
چرا برنامهریزی مالی مهم است؟
برنامهریزی مالی به شما کمک میکند تا:
- کنترل بهتری بر هزینهها داشته باشید و از هزینههای غیرضروری جلوگیری کنید.
- اهداف مالی خود مانند خرید خانه، تحصیل فرزندان یا بازنشستگی را مشخص و به آنها نزدیک شوید.
- از بحرانهای مالی مانند بدهیهای غیرقابل پرداخت یا فقدان پسانداز در مواقع اضطراری جلوگیری کنید.
- استرس مالی را کاهش دهید و با اطمینان بیشتری زندگی کنید.
اگر هنوز برنامهریزی مالی را جدی نگرفتهاید، این زمان مناسب است که شروع کنید. حتی با درآمد متوسط نیز میتوانید با برنامهریزی صحیح، آینده مالی خود را تضمین کنید.
مراحل برنامهریزی مالی
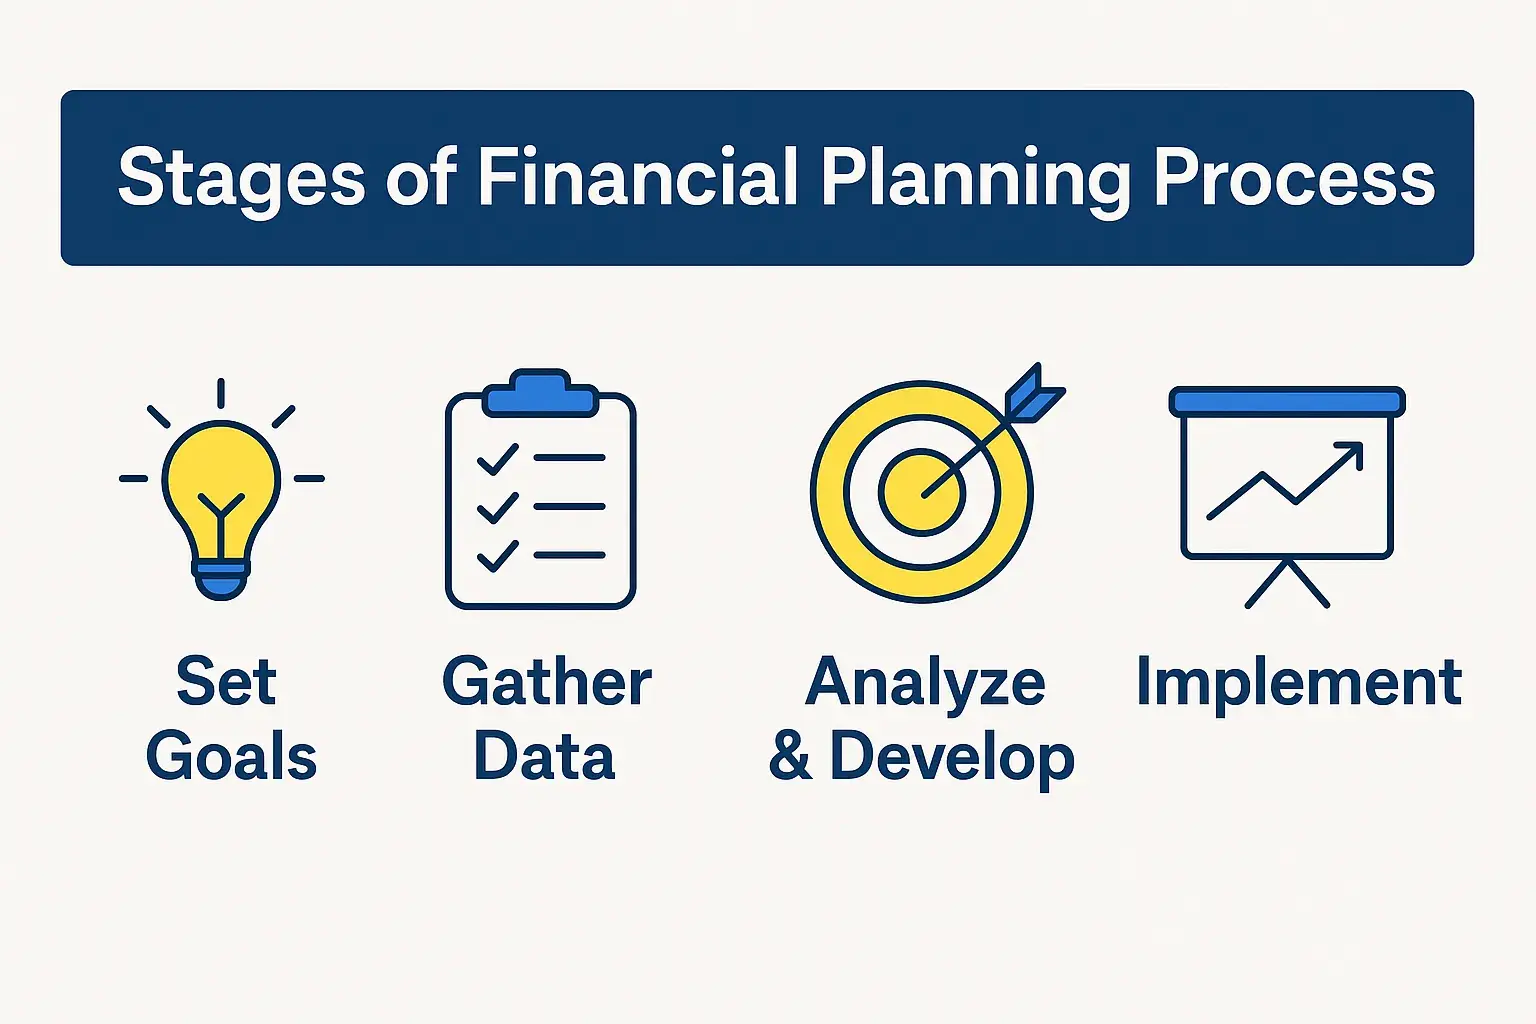
برنامهریزی مالی یک فرآیند مرحلهبهمرحله است که شامل تحلیل وضعیت مالی فعلی، تعیین اهداف، ایجاد استراتژی و پیگیری مداوم میشود. در ادامه، به بررسی این مراحل میپردازیم:
مرحله ۱: تحلیل وضعیت مالی فعلی
اولین گام در برنامهریزی مالی، بررسی دقیق وضعیت مالی فعلی شما است. این شامل:
- محاسبه درآمد ماهیانه و سالیانه شما و خانوادهتان.
- بررسی تمام هزینههای ثابت و متغیر، مانند اجاره، هزینههای زندگی، قرضها و هزینههای غیرضروری.
- ارزیابی داراییهای فعلی، مانند حسابهای بانکی، سرمایهگذاریها، املاک و سایر داراییها.
- شناسایی بدهیها، مانند قرضهای بانکی، کارتهای اعتباری و سایر بدهیها.
با داشتن این اطلاعات، میتوانید یک تصویر واضح از وضعیت مالی خود داشته باشید و نقاط ضعف و قوت را شناسایی کنید.
مرحله ۲: تعیین اهداف مالی
پس از تحلیل وضعیت مالی، باید اهداف مالی خود را مشخص کنید. این اهداف باید:
- واقعبینانه باشند و بر اساس درآمد و هزینههای فعلی شما تعیین شوند.
- محدود زمانی داشته باشند، مانند خرید خانه در ۵ سال آینده یا بازنشستگی در سن ۶۰ سالگی.
- قابل اندازهگیری باشند، به این معنی که باید بتوانید پیشرفت خود را ارزیابی کنید.
مثالهایی از اهداف مالی:
- ذخیره کردن ۲۰ درصد درآمد برای بازنشستگی.
- پرداخت کامل قرض خانه در ۱۰ سال آینده.
- ذخیره کردن هزینه تحصیل فرزندان در دانشگاه.
مرحله ۳: ایجاد بودجه و کنترل هزینهها
بودجهریزی یکی از مهمترین ابزارهای برنامهریزی مالی است. با ایجاد یک بودجه، میتوانید:
- درآمد و هزینههای خود را مدیریت کنید.
- از هزینههای غیرضروری جلوگیری کنید.
- ذخیره کردن برای اهداف مالی خود را تسهیل کنید.
برای ایجاد بودجه، میتوانید از روش ۵۰-۳۰-۲۰ استفاده کنید:
- ۵۰ درصد درآمد برای نیازهای اساسی (مانند اجاره، غذا، هزینههای زندگی).
- ۳۰ درصد برای خواستهها (مانند خریدهای غیرضروری، سرگرمیها).
- ۲۰ درصد برای پسانداز و سرمایهگذاری.
مرحله ۴: مدیریت بدهیها
بدهیها میتوانند یکی از بزرگترین چالشهای مالی باشند. برای مدیریت بدهیها:
- اولویت بدهیهای با بهره بالا را در نظر بگیرید و سعی کنید آنها را سریعتر پرداخت کنید.
- از روشهای پرداخت بدهی مانند روش گلوله برفی (Snowball) یا روش آوای (Avalanche) استفاده کنید.
- سعی کنید از استفاده بیش از حد از کارتهای اعتباری خودداری کنید.
مرحله ۵: سرمایهگذاری و افزایش داراییها
پسانداز کردن تنها بخشی از برنامهریزی مالی است. سرمایهگذاری برای افزایش داراییها و رسیدن به اهداف مالی در زمانهای طولانیتر ضروری است. برخی از روشهای سرمایهگذاری:
- سودآوری در بازار بورس.
- سرمایهگذاری در املاک و مستغلات.
- استفاده از صندوقهای سرمایهگذاری مشترک (ETFها).
- سرمایهگذاری در آموزش و مهارتهای جدید برای افزایش درآمد.
همیشه قبل از سرمایهگذاری، تحقیقات لازم را انجام دهید و از مشاوران مالی حرفهای کمک بگیرید.
مرحله ۶: بیمه و محافظت از آینده
بیمه یکی از ابزارهای مهم برای محافظت از آینده مالی شما و خانوادهتان است. برخی از بیمههای ضروری:
- بیمه زندگی برای محافظت از خانواده در صورت فوت شما.
- بیمه سلامت برای پوشش هزینههای پزشکی.
- بیمه خانه یا خودرو برای محافظت در برابر خسارات.
با داشتن بیمههای مناسب، میتوانید از خود و خانوادهتان در برابر ریسکهای مالی محافظت کنید.
مرحله ۷: بررسی و اصلاح برنامه
برنامهریزی مالی یک فرآیند مداوم است. باید بهطور منظم وضعیت مالی خود را بررسی کنید و برنامه را بر اساس تغییرات در زندگی یا بازار اصلاح کنید. این بررسیها میتواند هر ۳ تا ۶ ماه یک بار انجام شود.
چگونه شروع کنیم؟
اگر هنوز برنامهریزی مالی را شروع نکردهاید، این زمان مناسب است. با دنبال کردن این گامها میتوانید شروع کنید:
- وضعیت مالی خود را تحلیل کنید و تمام درآمدها و هزینهها را ثبت کنید.
- اهداف مالی خود را مشخص کنید و آنها را به مراحل کوچکتر تقسیم کنید.
- یک بودجه ایجاد کنید و هزینههای خود را کنترل کنید.
- از ابزارهای دیجیتال مانند اپلیکیشنهای مدیریت مالی استفاده کنید.
- در صورت نیاز، از مشاوران مالی کمک بگیرید.
همچنین، میتوانید از منابع آموزشی مختلف مانند کتابها، وبینارها و مقالات استفاده کنید تا اطلاعات بیشتری کسب کنید. برای مثال، در چیکار کن میتوانید مقالات مفید و راهنماییهای عملی در زمینه برنامهریزی مالی پیدا کنید.
نکات مهم برای موفقیت در برنامهریزی مالی
برای موفقیت در برنامهریزی مالی، باید به نکات زیر توجه کنید:
- صبر و استقامت: برنامهریزی مالی یک فرآیند طولانی است و نیاز به صبر و استقامت دارد.
- انضباط مالی: باید به وعدههای خود وفادار باشید و هزینههای غیرضروری را کاهش دهید.
- آگاهی مالی: باید همیشه در مورد وضعیت مالی خود آگاه باشید و تغییرات را دنبال کنید.
- تغییرات را پذیرا باشید: شرایط مالی و بازار همیشه در تغییر است، بنابراین باید برنامه خود را بهطور منظم بررسی و اصلاح کنید.
با دنبال کردن این مراحل و نکات، میتوانید آینده مالی خود را با اطمینان بیشتری برنامهریزی کنید و از زندگی بدون استرس مالی لذت ببرید.