بودجهبندی ماهانه یکی از مهمترین ابزارهای مالی است که میتواند به شما کمک کند تا کنترل بهتری بر هزینههای خود داشته باشید و از مشکلات مالی جلوگیری کنید. اما چگونه میتوانیم یک چکلیست جامع و کاربردی برای بودجهبندی ماهانه تهیه کنیم؟ در این مقاله، به بررسی مراحل اساسی و نکات کلیدی برای ساخت چنین چکلیستی میپردازیم تا بتوانید با آرامش بیشتری زندگی مالی خود را مدیریت کنید.
چرا نیاز به چکلیست بودجهبندی داریم؟
بودجهبندی بدون برنامهریزی دقیق میتواند به یک فرآیند پیچیده و گیجکننده تبدیل شود. یک چکلیست سازماندهیشده به شما کمک میکند:
- هزینههای ثابت و متغیر خود را شناسایی کنید.
- پrioritize مهمترین نیازها و اهداف مالی خود.
- از هزینههای غیرضروری جلوگیری کنید.
- بهبود عملکرد مالی خود را در طول زمان ارزیابی کنید.
با داشتن یک چکلیست، میتوانید فرآیند بودجهبندی را به یک روتین ساده و قابل کنترل تبدیل کنید. این چکلیست همچنین به شما کمک میکند تا در صورت تغییر شرایط مالی، سریعتر واکنش نشان دهید.
مراحل اساسی برای تهیه چکلیست بودجهبندی ماهانه
۱. شناسایی درآمدهای ماهانه
اولین قدم در هر برنامهریزی مالی، شناخت دقیق درآمدهای خود است. این شامل:
- مبلغ حقوق یا درآمد ثابت ماهانه شما.
- درآمدهای متغیر مانند کارهای فرعی یا درآمدهای اضافی.
- هرگونه کمک مالی یا درآمد دیگر که ممکن است داشته باشید.
نکته مهم: درآمدهای یکباره یا غیرمنتظره را نیز در نظر بگیرید، زیرا ممکن است تأثیر زیادی بر بودجهبندی شما داشته باشند.
۲. دستهبندی هزینهها
هزینهها را به دو دسته اصلی تقسیم کنید:
- هزینههای ثابت: هزینههایی که هر ماه تقریباً یکسان هستند، مانند:
- اجاره یا قرضه مسکن
- فاکتورهای آب، برق، گاز
- بیمههای مختلف
- پرداخت قرض یا وام
- هزینههای متغیر: هزینههایی که ممکن است از ماه به ماه تغییر کنند، مانند:
- خرید مواد غذایی
- خرید لباس یا لوازم شخصی
- هزینههای حمل و نقل (سوخت، مترو، تاکسی)
- خریدهای غیرضروری یا سرگرمی
در این مرحله، میتوانید از یک جدول ساده یا اپلیکیشنهای مالی استفاده کنید تا هزینهها را ثبت و دستهبندی کنید.
۳. تعیین اولویتها و اهداف مالی
بعد از شناسایی درآمدها و هزینهها، باید اهداف مالی خود را تعیین کنید. این اهداف ممکن است شامل:
- ذخیرهسازی برای emergencies
- پرداخت بدهیها
- خرید داراییهای بلندمدت (مانند خانه یا خودرو)
- سرمایهگذاری برای آینده
با تعیین این اهداف، میتوانید بودجه خود را به گونهای تنظیم کنید که در جهت رسیدن به آنها حرکت کنید. برای مثال، اگر هدف شما ذخیرهسازی برای emergencies است، میتوانید بخشی از درآمد خود را به این منظور اختصاص دهید.
۴. تنظیم محدودیتهای هزینهای
یکی از مهمترین بخشهای چکلیست بودجهبندی، تعیین محدودیت برای هزینههای متغیر است. برای مثال:
- حداکثر مبلغی که میتوانید برای خرید مواد غذایی صرف کنید.
- مبلغی که برای سرگرمی یا خریدهای غیرضروری در نظر میگیرید.
- محدودیت برای هزینههای غیرمنتظره.
این محدودیتها به شما کمک میکنند تا از هزینههای بیش از حد جلوگیری کنید و کنترل بیشتری بر مالیات خود داشته باشید.
۵. بررسی و ارزیابی ماهانه
در پایان هر ماه، باید زمان بگذارید تا بودجه خود را بررسی کنید. این بررسی شامل:
- مقایسه هزینههای واقعی با بودجهای که تعیین کردهاید.
- شناسایی هزینههایی که بیش از حد بودهاند.
- ارزیابی پیشرفت در رسیدن به اهداف مالی.
- آیا نیاز به تغییر در بودجهبندی ماه بعد دارید؟
این مرحله به شما کمک میکند تا درک بهتری از رفتار مالی خود داشته باشید و در صورت نیاز، تغییرات لازم را اعمال کنید.
نکات کلیدی برای موفقیت در بودجهبندی
برای اینکه چکلیست بودجهبندی شما مؤثر باشد، به چند نکته کلیدی باید توجه کنید:
- واقعگرایی: بودجه خود را بر اساس درآمد و هزینههای واقعی تنظیم کنید، نه بر اساس آرزوها یا انتظارات غیرواقعی.
- 灵活性: شرایط مالی ممکن است تغییر کند، بنابراین بودجه خود را به گونهای طراحی کنید که بتواند با تغییرات سازگار شود.
- پیشبینی: برای هزینههای غیرمنتظره مانند تعمیرات یا بیماری، بخشی از بودجه خود را در نظر بگیرید.
- متابعه: بودجهبندی یک فرآیند مداوم است. هر ماه وقت بگذارید تا آن را بررسی و به روز کنید.
با توجه به این نکات، میتوانید چکلیست بودجهبندی خود را به گونهای طراحی کنید که نه تنها کمککننده باشد، بلکه با سبک زندگی شما همخوانی داشته باشد.
ابزارهای کمککننده برای بودجهبندی
امروزه ابزارهای بسیاری برای کمک به بودجهبندی وجود دارند. از اپلیکیشنهای موبایل گرفته تا نرمافزارهای کامپیوتری، میتوانید از این ابزارها برای سادهتر کردن فرآیند استفاده کنید. برخی از این ابزارها:
- اپلیکیشنهای ثبت هزینه مانند چیکار کن که میتوانند به شما کمک کنند تا هزینهها را دستهبندی و تحلیل کنید.
- جدولهای اکسل یا گوگل شیت که میتوانید با استفاده از فرمولها و نمودارها، بودجه خود را مدیریت کنید.
- نرمافزارهای تخصصی مالی که امکانات پیشرفتهتری برای تحلیل و گزارشگیری ارائه میدهند.
استفاده از این ابزارها میتواند فرآیند بودجهبندی را سادهتر و دقیقتر کند.
چگونه چکلیست خود را شخصیسازی کنیم؟
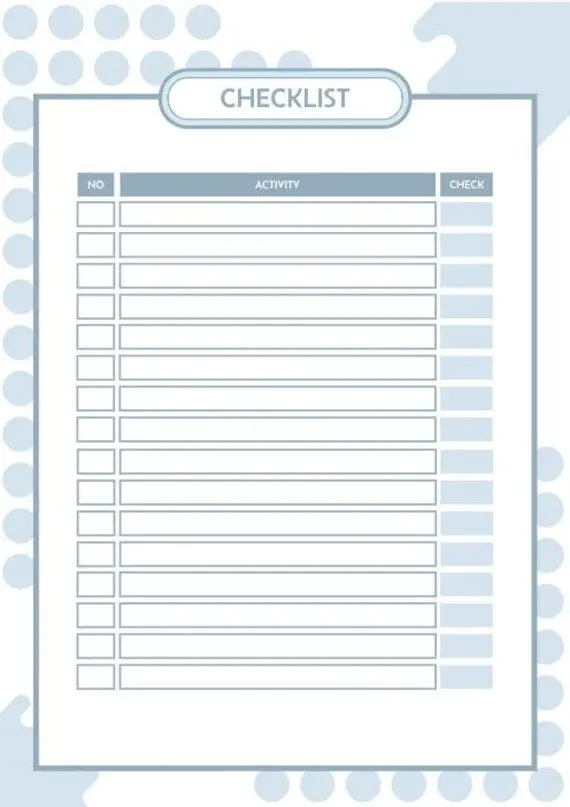
هر فرد یا خانواده نیازهای مالی متفاوتی دارد. بنابراین، چکلیست بودجهبندی شما باید به نیازهای خاص شما تطبیق یابد. برای شخصیسازی چکلیست:
- نیازهای خاص خود را شناسایی کنید، مانند هزینههای مرتبط با تحصیل فرزندان یا مراقبت از سالمندان.
- اهداف بلندمدت خود را در نظر بگیرید و بخشی از بودجه را به آنها اختصاص دهید.
- از تجربیات گذشته استفاده کنید و هزینههایی که در گذشته بیش از حد بودهاند را در چکلیست خود لحاظ کنید.
- در صورت نیاز، با یک مشاور مالی مشورت کنید تا چکلیست شما کاملتر شود.
با شخصیسازی چکلیست، میتوانید اطمینان حاصل کنید که تمام جنبههای مالی شما تحت پوشش قرار گرفتهاند.
نکات پایانی
بودجهبندی ماهانه با استفاده از یک چکلیست سازماندهیشده میتواند به شما کمک کند تا کنترل بهتری بر مالیات خود داشته باشید و اهداف مالی خود را بهتر دنبال کنید. مهمترین نکته این است که چکلیست شما باید واقعگرا،灵活 و قابل تغییر باشد.
اگر هنوز تجربه کافی در بودجهبندی ندارید، میتوانید از نمونههای موجود استفاده کنید و با تمرین، چکلیست خود را بهبود بخشید. همچنین، استفاده از ابزارهای دیجیتال میتواند این فرآیند را بسیار سادهتر کند.
با پیروی از این راهنماییها، شما میتوانید یک چکلیست بودجهبندی مؤثر و کاربردی برای خود طراحی کنید و زندگی مالی خود را به سمت موفقیت هدایت کنید.